

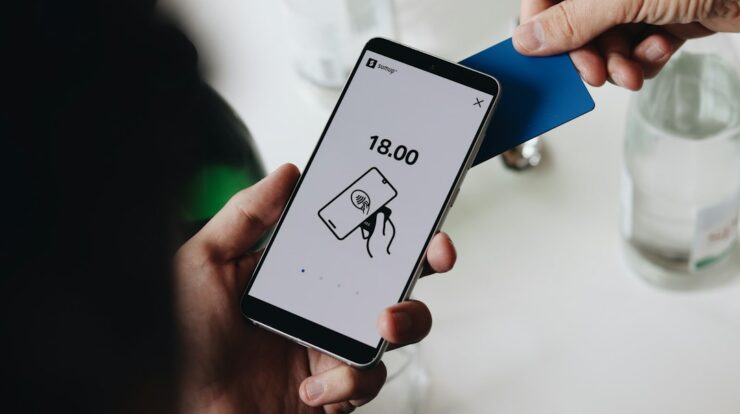
Di era serba digital seperti sekarang, transaksi keuangan bisa dilakukan hanya lewat smartphone. Dua istilah yang paling sering muncul adalah dompet digital dan mobile banking. Keduanya sama-sama memudahkan pembayaran, tapi sebenarnya keduanya adalah dua hal yang berbeda.
Banyak orang masih menganggap dompet digital dan mobile banking itu sama, hanya beda nama saja. Padahal, keduanya memiliki fungsi, cara kerja, dan batasan yang cukup berbeda. Kalau kamu salah paham, bisa jadi kamu tidak memanfaatkan keduanya secara maksimal.
Nah, di artikel ini kita akan membahas tuntas perbedaan dompet digital dan mobile banking secara lengkap. Mulai dari pengertian, fungsi, kelebihan, kekurangan, sampai kapan sebaiknya kamu menggunakan masing-masing layanan tersebut.
Apa Itu Dompet Digital (E-Wallet)?
Dompet digital atau yang sering disebut e-wallet adalah aplikasi yang berfungsi seperti dompet fisik di ponselmu. Kamu bisa menyimpan uang di dalamnya, lalu menggunakannya untuk pembayaran atau transfer. Contoh populer di Indonesia adalah GoPay, OVO, DANA, ShopeePay, dan LinkAja.
Ciri paling mencolok dari dompet digital adalah adanya fitur top up. Kamu perlu mengisi saldo terlebih dahulu sebelum bisa bertransaksi. Saldo ini biasanya diisi dari rekening bank, kartu debit, atau melalui gerai retail seperti Alfamart dan Indomaret.
Dompet digital juga sangat erat kaitannya dengan promo dan cashback. Hampir semua penyedia e-wallet rajin memberikan diskon, voucher, atau poin rewards untuk menarik pengguna. Hal ini membuat dompet digital sangat populer untuk pembayaran sehari-hari seperti beli kopi, makan siang, atau isi pulsa.
Selain itu, dompet digital kini juga terhubung dengan berbagai layanan lain. Misalnya untuk membayar tiket transportasi, tagihan listrik, hingga belanja online di marketplace.
Apa Itu Mobile Banking?
Mobile banking adalah layanan resmi dari bank yang memungkinkan nasabah melakukan transaksi melalui aplikasi di smartphone. Contohnya adalah BCA Mobile, Livin’ by Mandiri, BRImo, BNI Mobile, dan MyBCA.
Berbeda dengan dompet digital, mobile banking terhubung langsung dengan rekening bank milikmu. Jadi, uang yang kamu gunakan bukan saldo terpisah, melainkan dana asli di rekening tabungan atau giro kamu.
Mobile banking memiliki fitur yang jauh lebih lengkap dibanding dompet digital. Mulai dari transfer antar bank, cek mutasi rekening, bayar tagihan, beli pulsa, investasi, sampai mengajukan pinjaman. Semua bisa dilakukan tanpa harus datang ke kantor cabang.
Karena terhubung langsung dengan rekening, tingkat keamanan mobile banking biasanya lebih ketat. Ada PIN, password, OTP, hingga verifikasi biometrik seperti sidik jari atau Face ID. Hal ini wajar karena nilai transaksi di mobile banking bisa jauh lebih besar.
Perbedaan Utama Dompet Digital dan Mobile Banking
Setelah memahami pengertian masing-masing, sekarang kita bahas perbedaannya secara lebih rinci. Ada beberapa aspek penting yang membedakan keduanya.
1. Sumber Dana
Dompet digital menggunakan saldo yang harus diisi ulang (top up) terlebih dahulu. Saldo ini sifatnya seperti uang elektronik yang disimpan di aplikasi.
Sementara mobile banking langsung terhubung ke rekening bank milikmu. Kamu tidak perlu top up karena uangnya sudah ada di sana.
2. Fungsi Utama
Dompet digital lebih difokuskan untuk pembayaran praktis sehari-hari dalam jumlah kecil hingga menengah. Cocok untuk belanja di merchant, bayar parkir, atau kirim uang ke teman.
Mobile banking lebih berfungsi sebagai pusat pengelolaan keuangan. Kamu bisa transfer dalam jumlah besar, bayar cicilan, cek saldo, hingga membuka deposito.
3. Batas Transaksi
Dompet digital biasanya memiliki limit transaksi harian yang lebih kecil. Rata-rata berkisar antara Rp2 juta hingga Rp20 juta per hari, tergantung jenis verifikasi akun.
Mobile banking memiliki limit yang jauh lebih besar. Bahkan bisa mencapai ratusan juta rupiah per hari, tergantung kebijakan bank dan jenis rekening.
4. Tingkat Keamanan
Dompet digital umumnya menggunakan PIN 6 digit dan OTP via SMS. Beberapa sudah menambahkan fitur biometrik.
Mobile banking memiliki lapisan keamanan berlapis. Ada user ID, password, PIN transaksi, OTP, dan verifikasi biometrik. Selain itu, setiap transaksi tercatat resmi dan diawasi OJK.
5. Promo dan Cashback
Ini keunggulan dompet digital. Hampir setiap minggu ada promo menarik seperti cashback 50%, diskon makanan, atau gratis ongkir. Mobile banking juga punya promo, tapi biasanya lebih terbatas dan bersifat program bank.
6. Kepemilikan dan Regulasi
Dompet digital bisa diterbitkan oleh perusahaan teknologi, bukan hanya bank. Regulasinya ada di bawah Bank Indonesia sebagai uang elektronik.
Mobile banking hanya bisa diterbitkan oleh bank yang berizin OJK. Karena itu, kepercayaan publik biasanya lebih tinggi pada mobile banking.
Kelebihan dan Kekurangan Masing-Masing
Supaya kamu bisa memilih dengan bijak, berikut ringkasan kelebihan dan kekurangan keduanya.
Kelebihan Dompet Digital:
- Praktis untuk pembayaran cepat, cukup scan QRIS
- Banyak promo, cashback, dan diskon
- Bisa dipakai tanpa rekening bank
- Proses pendaftaran mudah dan cepat
Kekurangan Dompet Digital:
- Saldo harus diisi ulang secara manual
- Limit transaksi relatif kecil
- Rentan jika aplikasi di-hack atau HP hilang
- Uang di dalamnya tidak dijamin LPS seperti tabungan bank
Kelebihan Mobile Banking:
- Fitur sangat lengkap, seperti transfer antar bank dan investasi
- Limit transaksi besar
- Keamanan berlapis dan diawasi OJK
- Riwayat transaksi tersimpan rapi dan resmi
Kekurangan Mobile Banking:
- Harus punya rekening bank terlebih dahulu
- Proses registrasi lebih rumit
- Promo harian tidak sebanyak dompet digital
- Beberapa bank masih mengenakan biaya admin bulanan
Kapan Sebaiknya Pakai Dompet Digital, Kapan Pakai Mobile Banking?
Agar tidak bingung, gunakan panduan sederhana berikut. Untuk transaksi harian bernilai kecil seperti beli makanan, minum kopi, atau bayar parkir, dompet digital lebih praktis. Apalagi kalau ada promo cashback yang menguntungkan.
Sementara untuk keperluan penting seperti transfer ke supplier, bayar cicilan rumah, kirim uang ke keluarga dalam jumlah besar, atau mengelola tabungan, mobile banking adalah pilihan tepat.
Idealnya, kamu punya keduanya. Isi saldo dompet digital secukupnya untuk kebutuhan harian, dan simpan dana utama di rekening bank. Dengan begitu, risiko kehilangan uang bisa ditekan seminimal mungkin.
Tips Keamanan Menggunakan Keduanya
Baik dompet digital maupun mobile banking, keduanya menyimpan data keuangan yang sensitif. Berikut beberapa tips yang wajib kamu terapkan:
- Jangan bagikan PIN atau OTP kepada siapa pun, termasuk yang mengaku pihak bank.
- Aktifkan verifikasi biometrik seperti sidik jari atau Face ID.
- Selalu unduh aplikasi dari Google Play Store atau App Store resmi.
- Hindari membuka aplikasi keuangan saat terhubung ke WiFi publik.
- Perbarui aplikasi secara rutin untuk menutup celah keamanan.
- Segera lapor dan blokir jika HP hilang atau ada transaksi mencurigakan.
Kesimpulan
Dompet digital dan mobile banking memang sama-sama memudahkan transaksi digital, tetapi keduanya memiliki fungsi yang berbeda. Dompet digital cocok untuk pembayaran harian yang praktis dan penuh promo. Sedangkan mobile banking lebih tepat untuk pengelolaan keuangan yang lengkap, aman, dan bernilai besar.
Kunci utamanya adalah memahami kebutuhanmu. Jangan sampai kamu menaruh semua dana di dompet digital hanya karena tergiur cashback, atau memaksakan mobile banking untuk hal-hal kecil yang bisa dilakukan lebih cepat dengan e-wallet.
Nah, sekarang giliranmu! Coba cek kembali aplikasi keuangan di HP-mu. Sudahkah kamu memanfaatkan dompet digital dan mobile banking sesuai fungsinya masing-masing? Kalau belum, mulai atur sekarang agar keuanganmu lebih rapi dan aman. Jangan lupa bagikan artikel ini ke teman atau keluarga yang masih bingung membedakan keduanya!

1 Comment